双旋网络
审批提速!可转债市场或将迎来密集发行窗口期

审批提速!可转债市场或将迎来密集发行窗口期
随着再融资政策落地见效、审核节奏持续提速,叠加前期存量转债集中赎回退市带来的供给缺口填补需求,可转债市场正式开启密集发行周期。
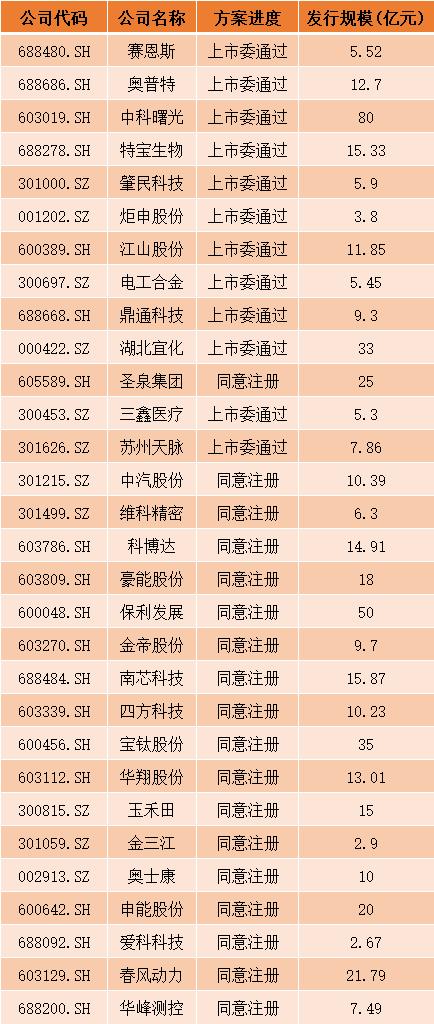
自6月1日以来,盛德转债、通合转债先后启动网上发行,6月4日,迪威转债也将启动发行,可转债的发行速度正在加快。值得一提的是,当前已获审核通过的可转债数量达30只,募资金额超过480亿元,为阶段性发行奠定坚实基础。
分析人士指出,随着审批提速、储备项目集中落地,可转债市场有望进入年度密集发行窗口期。充裕的新券供给将重塑市场供需结构,激活市场活力,持续优化转债市场生态。
可转债发行提速
6月1日,盛德转债正式启动网上发行,为时隔1个多月后首只亮相的可转债。6月2日,通合转债接续发行,新券上市发行无缝衔接。6月4日,迪威转债也将启动发行,可转债发行节奏正在提速。
可转债发行提速的同时,审核也在提速。5月29日,沪市主板公司中科曙光发布公告称,公司向不特定对象发行可转债的申请获审核通过。随后,公司可转债再融资项目提交注册。
同一天提交注册的还有科创板公司特宝生物的可转债再融资项目。据了解,两家公司向不特定对象发行可转债项目从4月24日受理至5月29日提交注册,用时仅23个工作日。
Wind数据显示,今年4月以来,已有21只可转债获审核通过,叠加此前存量过审的9只,截至目前至少30只可转债排队待发,合计发行规模为484.27亿元。
其中,中科曙光本次发行可转债拟募集资金80亿元,为目前已过审可转债发行项目中的规模最大者。据了解,公司募资将用于“面向人工智能的先进算力集群系统项目”“下一代高性能AI训推一体机项目”和“国产化先进存储系统项目”等。通过本次募投项目实施,可以使先进算力集群系统整体技术水平与国际主流产品对齐,提升产业链的自主可控能力,推动人工智能与实体经济加速融合。
本轮可转债发行提速的核心驱动力来自政策端与市场端的双重改善。2026年2月,沪深北交易所同步优化再融资,明确支持优质上市公司再融资、提高再融资的制度包容性和便利性等,旨在建立按需、合理的接续融资机制,为创新型中小企业提供高效便捷的融资支持。
同时,为更好适应科创企业再融资需求,沪深交易所已就修订上市公司“轻资产、高研发投入”规则公开征求意见,明确主板企业认定标准。沪深北交易所存在破发情形的上市公司,可以通过定增、发行可转债等方式合理融资,募集资金需投向主营业务。
东方金诚研究发展部分析师翟恬甜向记者表示,2025年转债发行规模648.63亿元,同比增长21.95%,较2024年有所回暖审批提速!可转债市场或将迎来密集发行窗口期,预计2026年在转债预案储备较为充足、监管审核节奏加快等积极因素带动下,转债发行规模有望突破800亿元。
批量可转债新券发行,将有效填补存量退出带来的市场缺口,缓解市场供需紧张局面。
Wind数据显示,截至目前可转债发行流程,存量可转债的规模为4958.98亿元,已跌破5000亿元关口,较年初缩水612.82亿元。在当前市场处于低利率运行区间,权益市场整体稳步向好的背景下,可转债兼具“债性保底、股性增值”的独特优势,深受机构与个人投资者青睐可转债发行流程,市场配置需求持续旺盛。
2026年以来,在货币政策延续宽松、中长期增量资金入市、居民金融资产配置需求提升等利好带动下,权益市场中枢或延续震荡上扬,对转债市场形成较强支撑;同时,对权益市场较为一致的积极预期也将放大债市资金对转债资产的配置需求,为转债带来资金驱动利好。翟恬甜表示,权益积极预期下转债需求仍将旺盛,且伴随择券空间压缩,基金持有占比、转债ETF持有占比将在当前基础上继续提升。
据披露的基金一季报,公募基金持有可转债市值环比上升0.83%,至3108.07亿元,占存续转债市值的比例提升至46.42%。
华创证券固收首席分析师周冠南表示,2026年1—5月权益市场整体表现相对积极,在热点行情下转债仍为部分债基增强配置弹性的重要品种,需求增量主要发生在二级债基以及转债ETF。
周冠南进一步分析指出,年初转债需求快速修复,既包含保险、年金等长期配置资金在“春季躁动”预期下的提前布局,也包含公募、ETF及部分交易型资金在权益市场升温后的趋势追涨,属于长期配置资金与短期追涨资金共同作用下的阶段性强流入。往后看,在主动权益及固收+产品净值修复诉求下,相比保险、年金等资金更偏重绝对收益与估值保护,相对收益型资金对趋势行情及相对排名更为敏感,或成为下半年转债需求侧的主要边际增量来源。
尽管当前可转债发行和审核均有所提速,但相对于今年以来批量可转债到期和强赎退出而言,市场的供需缺口仍然存在。
周冠南表示,整体而言转债估值仍难言便宜,全年资金面预期不弱,估值或仍有支撑。不过,类似年初的长期配置叠加短期追涨资金的共振涌入或较难复现,即资金面天花板限制下,转债估值在当前偏高位易跌难涨。从此角度考虑,更受资金面或转债估值影响的偏债型及平衡型转债或进入到较难交易的区间内,股性转债则更容易把握权益市场的结构性机会。
中信证券的观点称可转债发行流程,估值持续高位的环境下,转债的配置属性几乎丧失,整体依然伴随着较高的波动与风险,策略方向的核心是依据股票市场行情的判断,选择性价比最好的因子。如果股票市场上行,那么转债策略应当充分暴露高价因子;如果股票市场下行,那么转债策略应该降低仓位;如果股票市场震荡,那么转债策略应当更加关注行业倾斜。
中信证券建议,除了行业倾斜,个券选择还需要考虑转债的类型,建议关注低溢价率因子以及偏股型转债。低价转债上涨空间往往取决于市场的资金流入情况和发行人对转债的下修转股价意愿,平衡型转债最易被强赎条款影响审批提速!可转债市场或将迎来密集发行窗口期,目前两类策略均易产生“事倍功半”的效果。
1. 本站所有资源来源于用户上传和网络,如有侵权请联系站长!
2. 分享目的仅供大家学习和交流,您必须在下载后24小时内删除!
3. 不得使用于非法商业用途,不得违反国家法律。否则后果自负!
4. 本站提供的源码、模板、插件等等其他资源,都不包含技术服务请大家谅解!
5. 如有链接无法下载、失效或广告,请联系站长处理!
6. 本站不售卖代码,资源标价只是站长收集整理的辛苦费!如果您喜欢该程序,请支持正版软件,购买注册,得到更好的正版服务。
7. 站长QQ号码 2205675299
资源库 - 资源分享下载网 » 审批提速!可转债市场或将迎来密集发行窗口期

常见问题FAQ
- 关于资源售价和售后服务的说明?
- 代码有没有售后服务和技术支持?
- 有没有搭建服务?
- 链接地址失效了怎么办?
- 关于解压密码