
 双旋网络
外贸出口怎么退税?详细解答-ESG跨境

外贸出口怎么退税?详细解答-ESG跨境
对于外贸出口企业而言,税务问题是一个非常关键的方面,在如今的政策扶持下,外贸公司可以通过出口退税来减轻企业经营的成本以及累赘外贸出口退税流程,从而获取到更大的利润,当然大部分企业在做外贸出口退税的流程中很容易遇到一系列问题,那么小编总结这些问题教教大家做外贸出口应当如何退税,下面就随小编一起来了解一下吧!
出口不退税≠出口征税
出口收入分为三种情况:
出口退税
免除出口环节增值税、消费税,并按相应退税率退还以前各环节缴纳增值税、消费税。
出口免税
免除出口环节增值税、消费税,但不退还以前各环节缴纳增值税、消费税,而且纳税人要转出以前环节抵扣的进项税。
出口征税
出口环节按内销缴纳增值税、消费税,不退还以前各环节缴纳增值税、消费税,纳税人以前环节的进项税可以抵扣。
出口不退税分为两种情形:出口免税和出口征税。外贸企业在发票勾选之前必定要确认精确!
出口退税需注意以下五个时限
“15天”
出口企业应在申报出口退(免)税后15天内,将所申报退(免)税货物的相关单证做好单证备案。在次年四月份增值税纳税申报期之前要及时收汇,如符合 税务总局2013年30号文中的视同收汇的9种情况,需要在次年四月份增值税纳税申报期内做出口不能收汇申报!
“30天”
外贸企业购进出口货物后,应及时向供货企业索取增值税专用或普通,属于防伪税税控增值税外贸出口退税流程,必需在开票之日起30天内办理认证手续。
“90天”
外贸企业必需在货物报关出口之日起90天内办理出口退税申报手续,生产企业必需在货物报关出口之日起三个月后免抵退税申报期内办理免抵税申报手续。
“180天”
出口企业必需在货物报关出口之日起180天内,向所在地主管退税部门提供出口收汇核销单(远期收汇除外)。
“3个月”
出口企业出口货物纸质退税凭证损失或内容填写有误,按有关规定可以补办或更改的,出口企业可在申报期限内向退税部门提出延期办理出口货物退(免)税申报的申请,经同意后,可延期3个月申报。
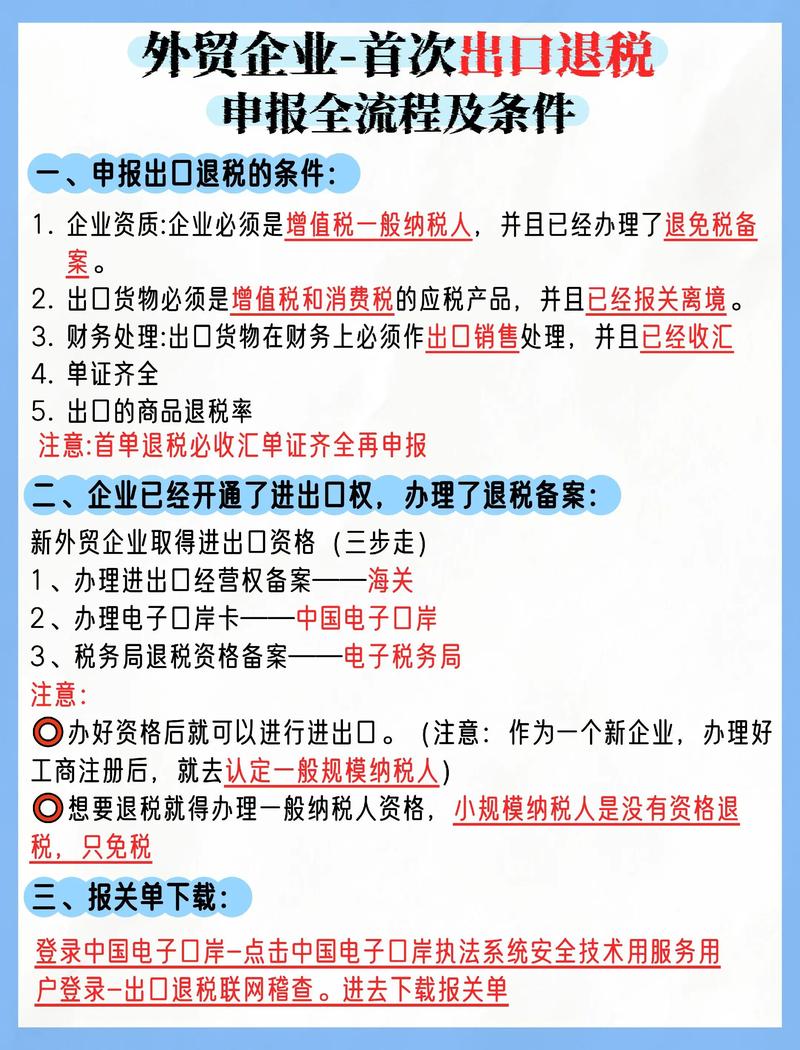
出口退税附送资料
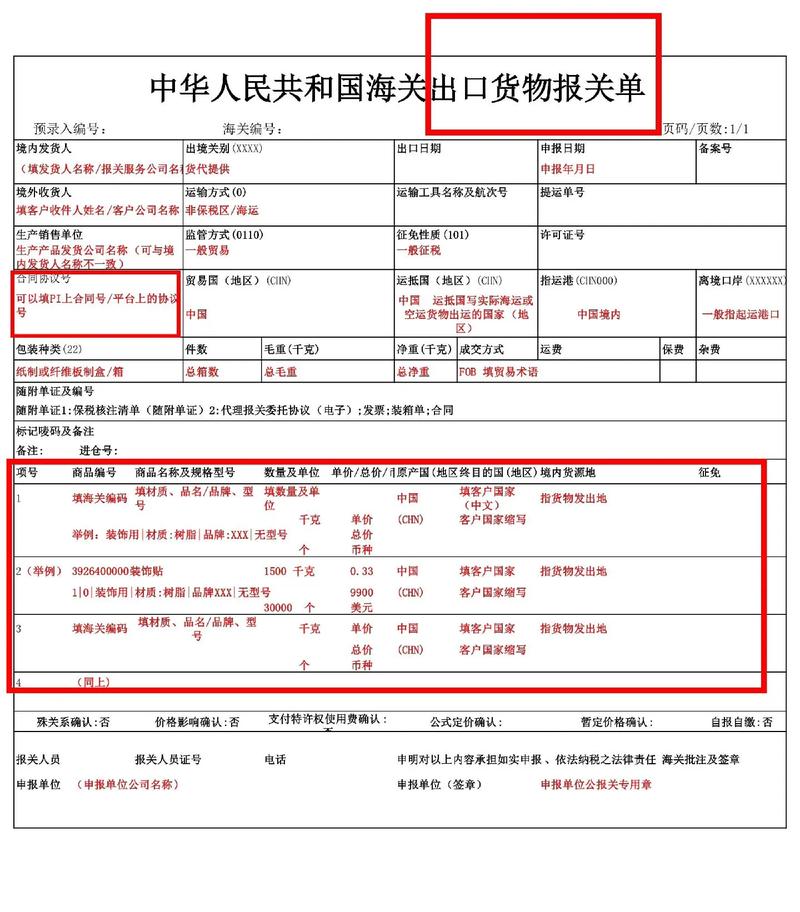
1.报关单。
报关单是货物进口或出口时进出口企业向海关办理申报手续,以便海关凭此查验和验放而填具的单据。
2.出口出售发票。
这是出口企业依据与出口购货方签署的出售合同填开的单证,是外商购货的主要凭证,也是出口企业财会部门凭此记帐做出口产品出售收入的根据。
3.进货发票。
提供进货发票主要是为了明确出口产品的供货单位、产品名称、计量单位、数目,是否是生产企业的出售价钱,以便划分和盘算明确其进货费用等。
4.结汇水单或收汇通知书。
5.运单和出口保险单
属于生产企业直接出口或委托出口自制产品,凡以到岸价CIF结算的,还应附送出口货物运单和出口保险单。
6.有进料加工复出口产品业务的企业外贸出口怎么退税?详细解答-ESG跨境,还应向税务机关报送进口料、件的合同编号、日期、进口料件名称、数目、复出口产品名称,进料成本金额和实纳各种税金额等。
7.产品征税证明。
8.出口收汇已核销证明。
9.与出口退税有关的其他资料。
注:出口退税无纸化也需要装订好打印资料
无纸化退税申报是指企业在进行出口退(免)税正式申报以及申请办理出口退(免)税相关证明时,不再需要报送纸质申报表和纸质凭证,只提供通过数字签名证书签名后的正式申报电子数据,原规定向主管国税机关报送的纸质凭证留存企业备查。
无纸化退税后,原退税申报需要的出口发票、进货发票等纸质凭证由企业自行保留,参与无纸化的出口企业应该将原规定向主管税务机关报送的纸质材料和按原规定装订成册留存备查。
退税盘算器
退税盘算公式
当期应纳税额=当期内销货物的销项税额+当期出口货物离岸价×外汇人民币牌价×征税率-当期全体进项税额;
当期应退税额=出口货物离岸价钱×外汇人民币牌价×退税税率。
退税盘算案例
某工业企业,系增值税一般纳税人,兼营内销和外销,征税率16%,出口退税率为13%,2019年2月上期期末留抵税额20万外贸出口怎么退税?详细解答-ESG跨境,国内采购原资料,取得增值税专用发票价款100万元外贸出口退税流程,准予抵扣的进项税额16万元;内销货物不含税价80万元,外销货物出售额120万元(不思考汇兑损益)。盘算应退税额。
分析:
1、当期免抵退税不得免征和抵扣税额=120×(16%-13%)=3.6(万元);
借:主营业务成本36000
贷:应交税费—应交增值税(进项税额转出)36000
2、当期应纳税额=12.8-(16-3.6)-20=-19.6(万元)
3、当期免抵退税额=120×13%=15.6(万元)
当期期末留抵税额19.6万元>当期免抵退税额15.6万元
4、当期应退税额=当期免抵退税额=15.6(万元)
借:应收出口退税款(增值税)
贷:应交税费一应交增值税(出口退税)
5、当期免抵税额=0
6、结转下期抵扣的进项税额=19.6-15.6=4(万元)
【ESG跨境】致力于帮助跨境电商企业搭建一体化跨境电商体系,支撑跨境平台自营+多商城入驻的多种营销模式,全方位支撑手机端、微信端、PC端、移动端等主流渠道平台,精致化的管理运营体系,厚实的营销推广功能,帮助应用跨境电商体系的企业打造生态化商业模式平台,为跨境企业未来长期发展提供强有力的技术保障。
1. 本站所有资源来源于用户上传和网络,如有侵权请联系站长!
2. 分享目的仅供大家学习和交流,您必须在下载后24小时内删除!
3. 不得使用于非法商业用途,不得违反国家法律。否则后果自负!
4. 本站提供的源码、模板、插件等等其他资源,都不包含技术服务请大家谅解!
5. 如有链接无法下载、失效或广告,请联系站长处理!
6. 本站不售卖代码,资源标价只是站长收集整理的辛苦费!如果您喜欢该程序,请支持正版软件,购买注册,得到更好的正版服务。
7. 站长QQ号码 2205675299
资源库 - 资源分享下载网 » 外贸出口怎么退税?详细解答-ESG跨境

常见问题FAQ
- 关于资源售价和售后服务的说明?
- 代码有没有售后服务和技术支持?
- 有没有搭建服务?
- 链接地址失效了怎么办?
- 关于解压密码


