
 双旋网络
中国VC/PE退出到底有多难?退出数仅为投资数的五分之一

中国VC/PE退出到底有多难?退出数仅为投资数的五分之一
从统计结果来看,早期机构以股权转让退出为主,退出回报水平高于市场整体。VC机构主要通过IPO方式退出,股权转让及并购退出方式也较高,退出方式分布整体呈现4:3:1的结构。与VC机构类似,PE机构也以IPO方式退出为主,与并购、股权转让方式退出分布呈5:2:2结构。
而在退出IRR方面,报告也给出了一个中位数的比较。
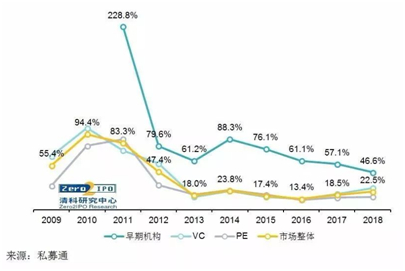
2009年~2018年国内股权投资市场(早期机构/VC/PE)退出IRR中位数比较
还是从不同类型的机构维度来看。先说说早期机构,由于投资阶段相对较早,被投企业从萌芽到发展成熟后上市需要较长的成长周期,因此早期机构往往通过股权转让的方式退出项目以获得资金回流,开启新一轮投资。
而VC机构的退出IRR中位数变动趋势与市场整体基本相同中国VC/PE退出到底有多难?退出数仅为投资数的五分之一,自2010年高位下滑至2016年开始回升。近年来,VC机构在募资、退出压力增长的市场大环境下,逐渐倾向通过相对灵活的并购方式退出,来确认收益回流资金。
PE机构的退出回报略低于其他类型机构,且下滑趋势较显著,主要是由于PE机构股权投资成本偏高,而一、二级市场价差回归理性,以往通过投资Pre-IPO项目套利的方式不再通行,因此PE机构的退出收益下滑较显著。
如果按不同退出方式来看风投退出率,则IRR中位数情况为:
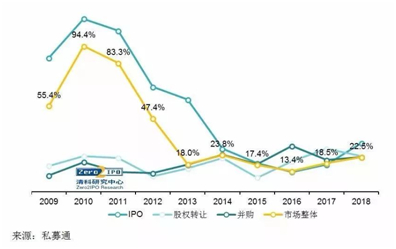
可以清晰地看到,我国股权投资市场整体退出收益状况在2012年之前较高,之后市场整体退出IRR中位数在20%的水平上下波动。
总体说来,IPO上市整体回报高于其他退出方式,但下滑趋势比较明显。并购退出收益整体呈波动上升趋势,在2016年达到峰值,一度超过IPO及股权转让退出收益。股权转让退出IRR中位数相对其他退出方式波动性较大。
TMT、清洁技术、半导体等领域退出高于整体水平
报告显示,截至2018年底,市场整体退出IRR中位数达到23.4%。按不同行业的退出收益来看,TMT、清洁技术、半导体以及消费升级等主要的新兴产业领域,退出IRR高于市场整体水平。
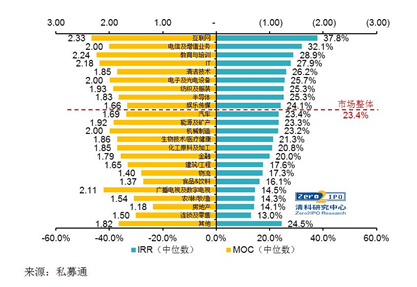
截至2018年,各行业股权投资基金项目退出回报倍数及IRR中位值统计
从退出趋势上来看,2018年前后,境内外市场监管层通过出台多项政策疏通退出渠道,并反向引导股权市场增加对科技创新型企业的支持。我国并购市场政策自2017下半年起逐渐“解绑”,2018年陆续出台八项政策法规鼓励上市公司通过并购重组的方式整合资源风投退出率,进行产业结构优化升级。从这个角度来看,退出市场环境是在逐步优化,助力VC/PE纾解退出压力。
另外,一二级市场价差回归理性,不同退出方式回报差距缩小。而最新出台的科创板通过引入估值指标,推动市场估值体系的完善,促进企业估值合理化。
未来风投退出率中国VC/PE退出到底有多难?退出数仅为投资数的五分之一,随着我国股权投资市场发展成熟,股权投资机构将会有包括二手份额转让在内的更多退出方式选择。
更多创投新闻,请关注外光锥创投(微信ID:)
每日经济新闻
1. 本站所有资源来源于用户上传和网络,如有侵权请联系站长!
2. 分享目的仅供大家学习和交流,您必须在下载后24小时内删除!
3. 不得使用于非法商业用途,不得违反国家法律。否则后果自负!
4. 本站提供的源码、模板、插件等等其他资源,都不包含技术服务请大家谅解!
5. 如有链接无法下载、失效或广告,请联系站长处理!
6. 本站不售卖代码,资源标价只是站长收集整理的辛苦费!如果您喜欢该程序,请支持正版软件,购买注册,得到更好的正版服务。
7. 站长QQ号码 2205675299
资源库 - 资源分享下载网 » 中国VC/PE退出到底有多难?退出数仅为投资数的五分之一

常见问题FAQ
- 关于资源售价和售后服务的说明?
- 代码有没有售后服务和技术支持?
- 有没有搭建服务?
- 链接地址失效了怎么办?
- 关于解压密码


